월 126만 원이던 주택담보대출 상환액이 금리 재산정 한 번으로 206만 원까지 뛸 수 있습니다.
연간으로 환산하면 약 960만 원을 더 내야 하는 상황입니다. 2021년 전후로 3%대 저금리 고정 주담대를 받으셨다면, 이 청구서가 지금 바로 날아올 수 있습니다.
혹시 "5년 고정이니까 아직 괜찮겠지"라고 생각하고 계신다면, 지금이 가장 위험한 순간입니다.
2019년부터 2022년 사이에 고정금리 주담대를 받으셨다면, 하나둘 금리 재산정 시점이 돌아오고 있습니다.
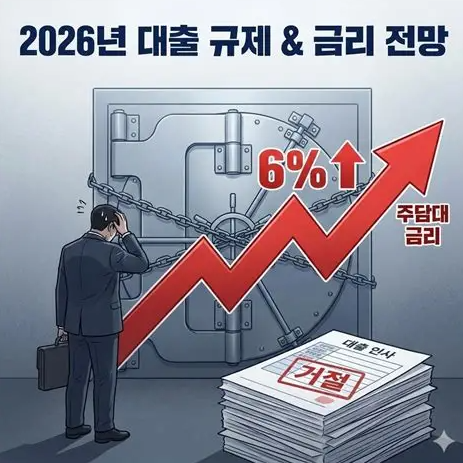
재산정 이후 적용 금리는 현재 최고 연 7.12%까지 올라 있고, 앞으로 8%를 넘을 수 있다는 전망도 나옵니다.다.
지금 주담대 금리, 어디까지??
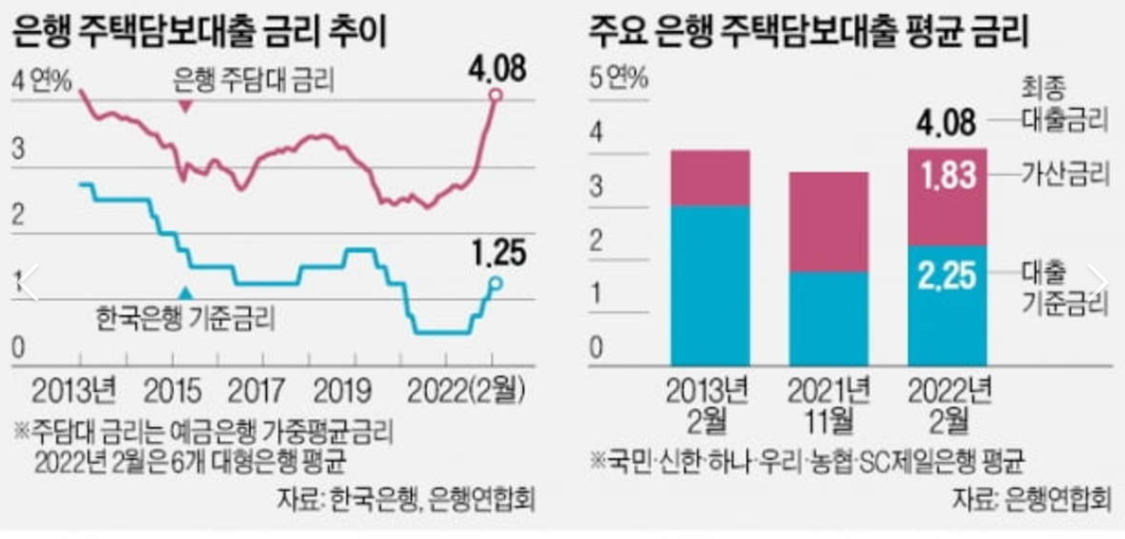
얼마나 올랐는지를 먼저 알아야 대비가 됩니다. 현재 5대 시중은행의 주택담보대출 금리는 연 4.7%에서 최고 7.12% 수준입니다. 불과 몇 년 전 2~3%대와 비교하면 두 배 이상 뛴 수치입니다.
여기서 많이 놓치시는 부분이 있습니다. 고정금리 기간이 끝나고 나면 가입 당시의 금리가 아닌, 재산정 시점의 시장금리가 새로 적용된다는 점입니다. 5년 고정이 끝나는 순간 그 충격이 한꺼번에 옵니다. 앞으로 금리가 8%를 넘을 가능성도 시장에서 거론되고 있어, 상황을 더 주의 깊게 살펴볼 필요가 있습니다.
실제 상환액 변화, 숫자로 확인하기
구체적인 숫자로 보면 충격이 더 명확해집니다.
그예로) 2021년에 연 3% 금리로 3억 원을 30년 만기로 빌린 경우, 지금까지 월 상환액은 약 126만 원이었습니다.
금리가 재산정되면 이야기가 달라집니다. 금리가 6%로 오르면 월 172만 원, 7%면 188만 5천 원, 8%면 무려 206만 원으로 뜁니다. 연간으로 계산하면 최대 960만 원가량을 추가로 부담하게 됩니다. 이 부분을 놓치면 가계 전체 자금 계획이 흔들릴 수 있습니다.
가장 위험한 시기, 2019~2022년 대출자
모든 대출자가 동일한 충격을 받는 것은 아닙니다. 가장 직접적인 영향을 받으시는 분들은 2019년부터 2022년 사이에 2~3%대 저금리로 5년 고정 주담대를 받으신 경우입니다.
이 시기에 낮은 금리로 주택을 마련하셨다면, 지금 또는 가까운 시일 내에 금리 재산정 통보를 받게 됩니다. 재산정 이후의 금리는 가입 당시와 전혀 다른 수준으로 적용될 수 있으니, 지금 바로 본인 대출의 고정 만료 시점을 확인하시는 것이 중요합니다. 만료 시점이 언제인지에 따라 준비할 수 있는 시간이 달라집니다.
집값과 금리, 책임은 왜 서민에게 쏠리나
지금의 구조를 이해하면 왜 이 문제가 개인의 실수가 아닌지를 알 수 있습니다. 집값은 정책에 따라 오르내리고, 금리는 당국의 판단으로 조정됩니다. 그 과정에서 저금리를 믿고 대출을 받은 분들이 결과적으로 가장 큰 부담을 지게 됩니다.
혹시 저금리 시기의 대출 결정을 후회하고 계신다면, 당시 기준으로는 합리적인 선택이었습니다. 중요한 것은 지금 상황을 정확히 파악하고, 금리 재산정에 앞서 대응 방안을 검토하는 것입니다. 어떤 선택지가 있는지는 주택도시기금 등 정책 금융 채널에서 확인하실 수 있습니다.
기금e든든 - 메인화면 주택도시기금
https://enhuf.molit.go.kr:443/landing.html
enhuf.molit.go.kr:443
마무리
핵심을 정리하면, 2019년부터 2022년 사이에 2~3%대 5년 고정 주담대를 받으셨다면 금리 재산정 시점이 다가오고 있습니다. 재산정 후 금리가 6~8%로 오를 경우 월 상환액이 최대 80만 원 이상 늘어날 수 있습니다. 지금 당장 본인 대출의 고정금리 만료 시점을 확인하시고, 금리 변동에 따른 월 상환액 변화를 미리 계산해 두시길 권합니다.
'나만모르던 생활꿀팁!!' 카테고리의 다른 글
| 미국은 왜 목조주택을 짓는걸까? (24) | 2026.09.18 |
|---|---|
| 식판 모서리 홈의 정체 (25) | 2026.09.17 |
| 해외직구 젤리 약물 성분 검출, 22개 제품 섭취 주의 (30) | 2026.09.15 |
| 갤럭시 워치6, 실신 5분 전 예측 세계 최초 성공 (23) | 2026.09.14 |


댓글